São Paulo – A indústria automotiva argentina deverá encerrar 2026 em retração, pressionada pela desaceleração do mercado interno, pela queda da produção nacional e pelo avanço da concorrência asiática. Mas a projeção da Acara, Associação de Concessionários de Automotores da República Argentina, é de recuperação, com alta de 3% a 5% nas vendas de veículos no ano que vem.
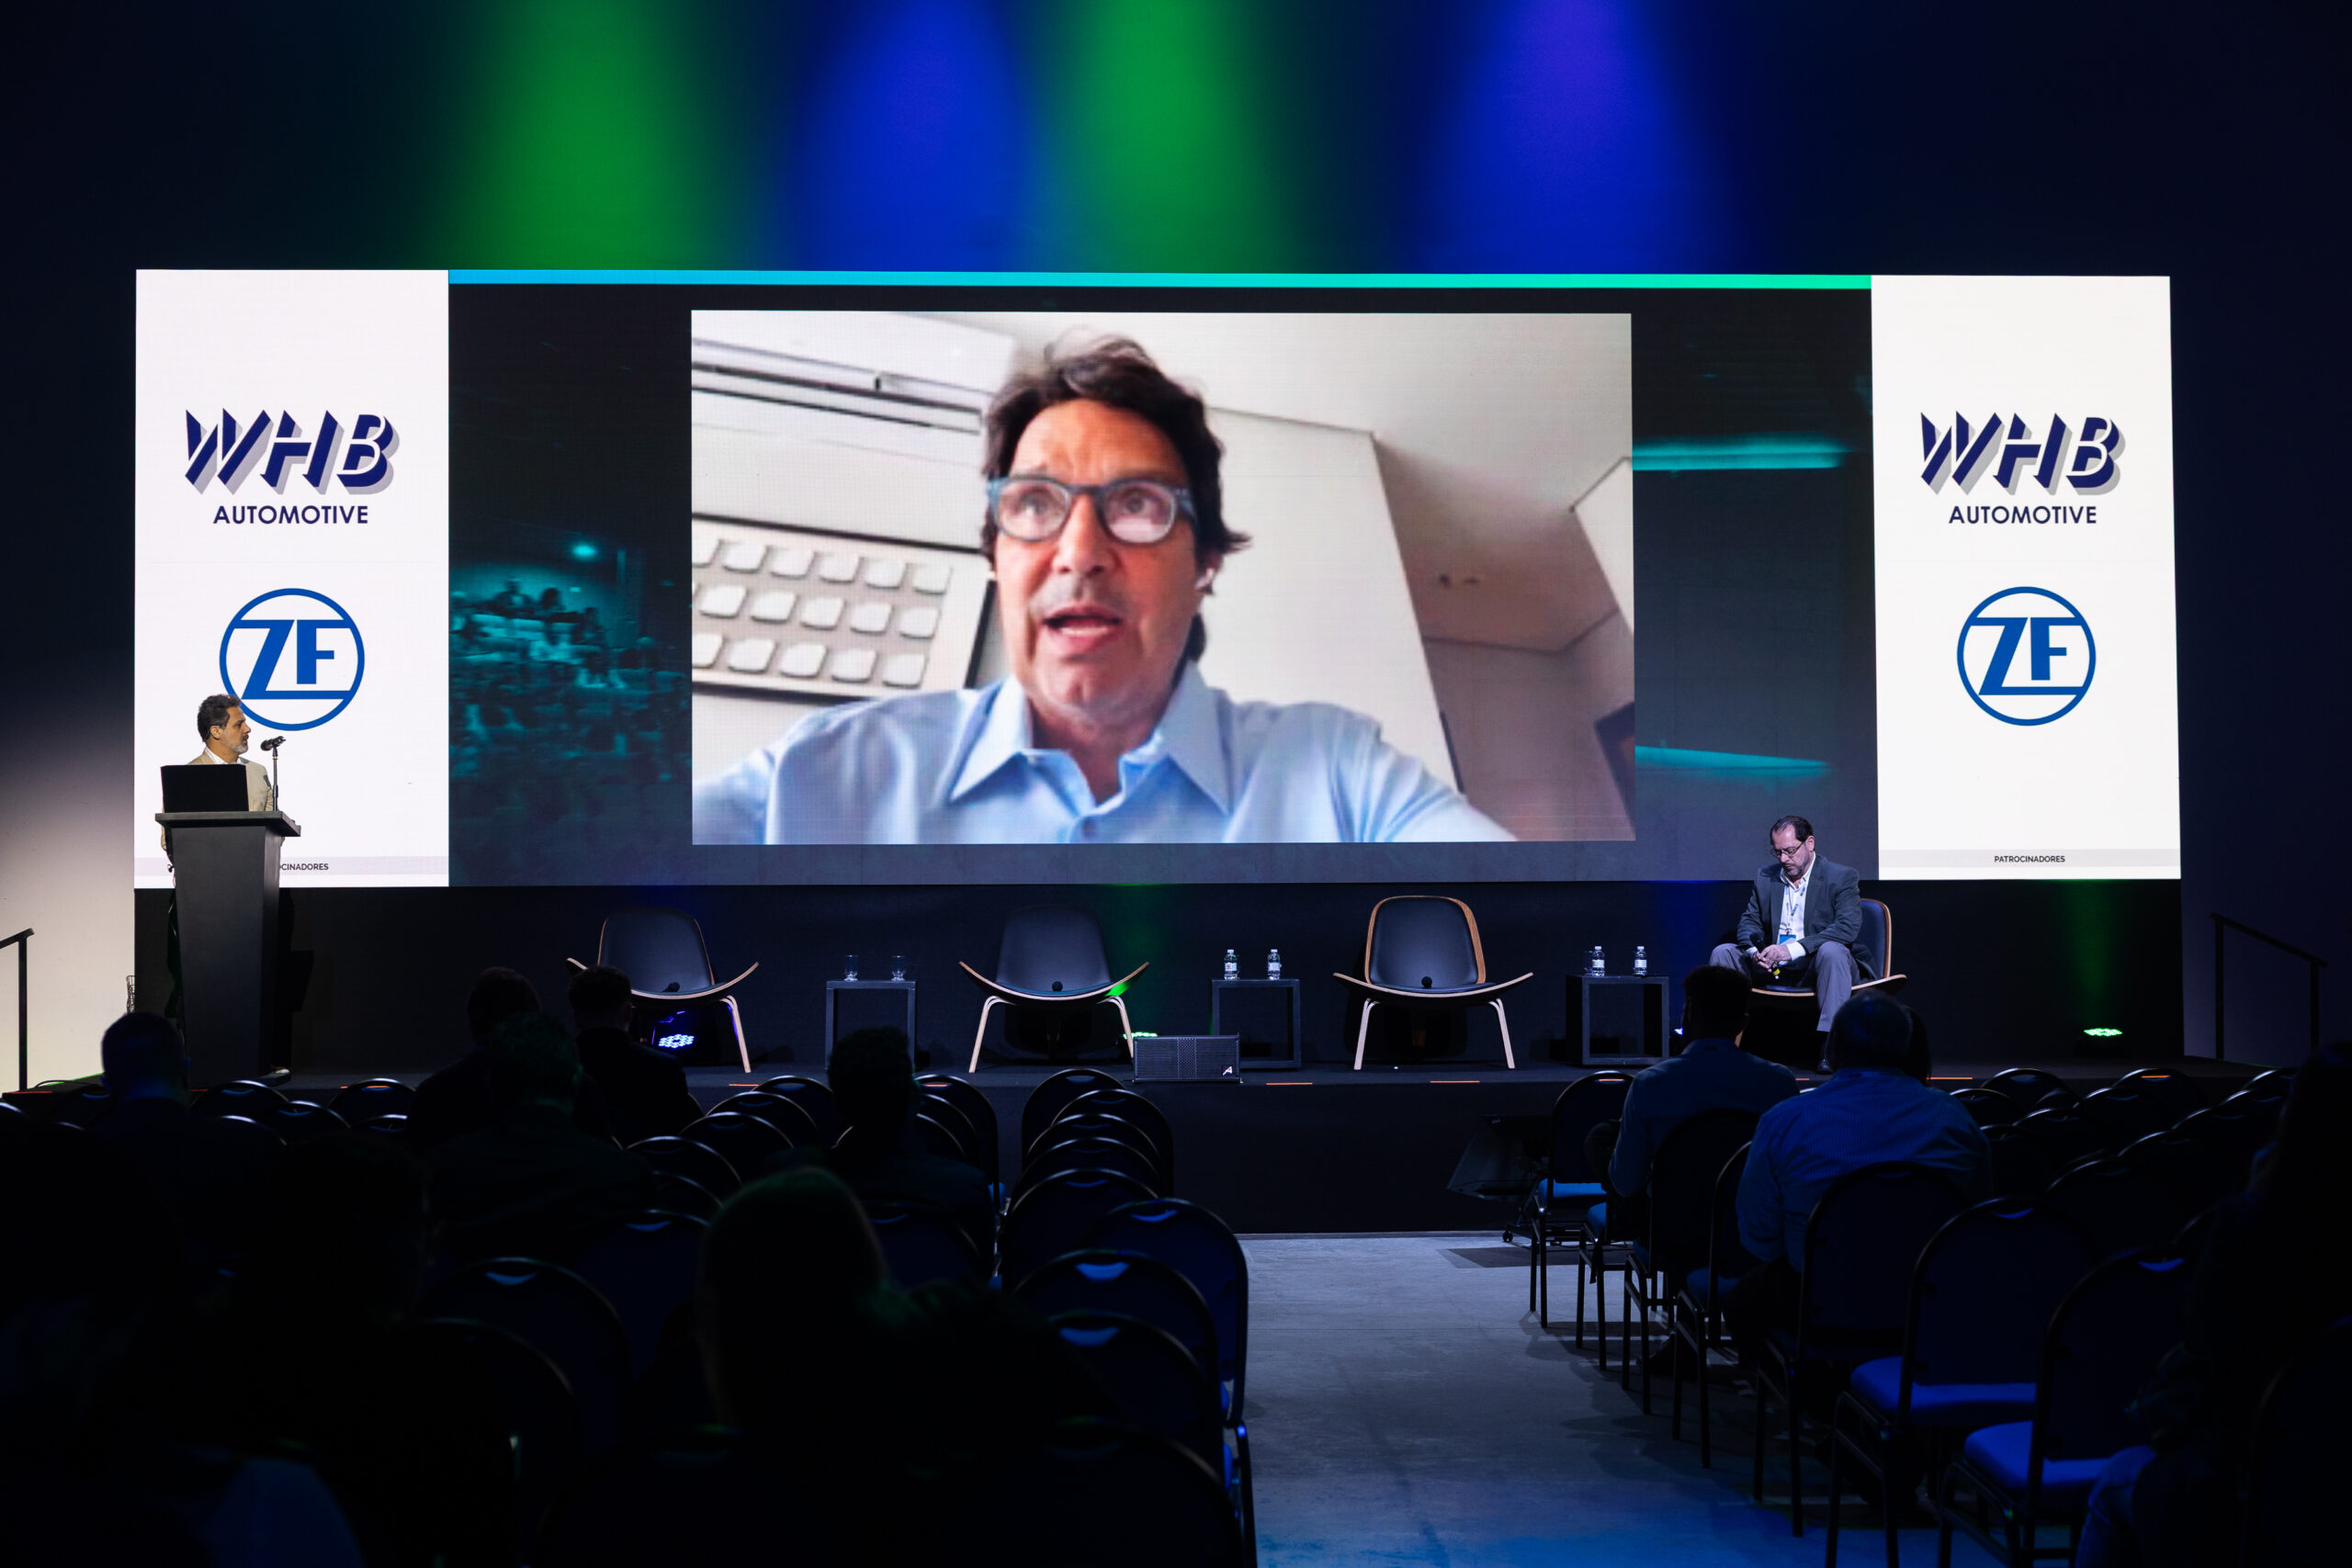
Durante participação no Seminário AutoData Perspectivas 2027, Sebastián Beato, presidente da entidade, estimou que o mercado argentino deve encerrar 2026 com aproximadamente 510 mil a 520 mil unidades comercializadas, o que representa retração de 12% com relação ao ano anterior.
“Em dezembro deverá haver um anúncio do governo de preço mais acessível para automóveis de fabricação nacional, que acreditamos que terá bom impacto nas vendas para 2027.”
O setor também enfrenta mudanças na composição das vendas, com maior presença de veículos importados, especialmente chineses, e redução das exportações brasileiras para o país. Apesar das dificuldades a expectativa de recuperação moderada em 2027 é sustentada pela melhora gradual das condições econômicas e pela ampliação da oferta de modelos eletrificados.
Segundo ele a demanda permanece relativamente sólida, com vendas mensais superiores a 40 mil veículos, mas o excesso de estoques, estimado em 140 mil unidades, tem provocado uma guerra de preços, comprimindo as margens e comprometendo a rentabilidade das concessionárias.
Para o executivo o ponto de equilíbrio do mercado argentino estaria de 550 mil a 650 mil veículos anuais, com volume ideal próximo de 600 mil unidades. O financiamento será um dos principais fatores para a recuperação do mercado: “Hoje financiamos mais de 50% das vendas, metade por planos de poupança e consórcios e a outra metade por bancos e financeiras das próprias montadoras”.
Para Beato esta participação precisaria alcançar 70% para sustentar uma expansão mais consistente.
A concorrência chinesa, entretanto, deverá continuar transformando o mercado argentino. Segundo Beato 44 marcas chinesas estão ingressando ou já atuam na Argentina, ampliando a pressão sobre os fabricantes locais e sobre os veículos provenientes do Brasil. O executivo avaliou que os modelos asiáticos oferecem preços mais competitivos e maior conteúdo tecnológico, influenciando as decisões de compra dos consumidores. A tendência, segundo ele, é de continuidade do crescimento das marcas chinesas durante todo o próximo ano, com possível estabilização apenas em 2028.
Neste cenário a participação dos automóveis brasileiros poderá diminuir até que as fábricas instaladas na Argentina e no Brasil avancem na modernização de seus produtos. A produção brasileira de marcas chinesas, como BYD e GWM, poderá, contudo, contribuir para recompor parte do fluxo comercial dentro do Mercosul.
Híbridos, elétricos e renovação da frota
A crescente orientação exportadora da indústria argentina também representa uma mudança estrutural. Segundo Beato as fábricas locais estão direcionando parcela cada vez maior de sua produção ao mercado externo, especialmente de picapes destinadas aos países da região. O Brasil continua sendo o principal destino destes veículos, respondendo por aproximadamente 63% dos embarques argentinos de janeiro a outubro.
Ao mesmo tempo o dirigente reconhece que as montadoras instaladas nos dois países precisarão acelerar seus investimentos em modernização tecnológica para enfrentar os novos concorrentes. Para ele a expansão dos veículos chineses deverá atingir seu ponto mais intenso em 2027, impulsionada principalmente pela oferta de modelos híbridos e elétricos.
Outro desafio apontado pelo presidente da Acara é a necessidade de renovação da frota argentina, cuja idade média se aproxima de quinze anos. Beato defendeu a discussão de um programa de incentivo à substituição de veículos antigos como alternativa para estimular a demanda e movimentar a cadeia automotiva.
Apesar das dificuldades enfrentadas por concessionárias e fabricantes Beato afirmou acreditar que a melhora do ambiente macroeconômico e a expansão de setores exportadores, como mineração e energia, poderão favorecer a recuperação do consumo em 2027. O cenário, contudo, será de crescimento gradual e maior concorrência, exigindo ajustes de custos, investimentos em tecnologia e novos planos comerciais.