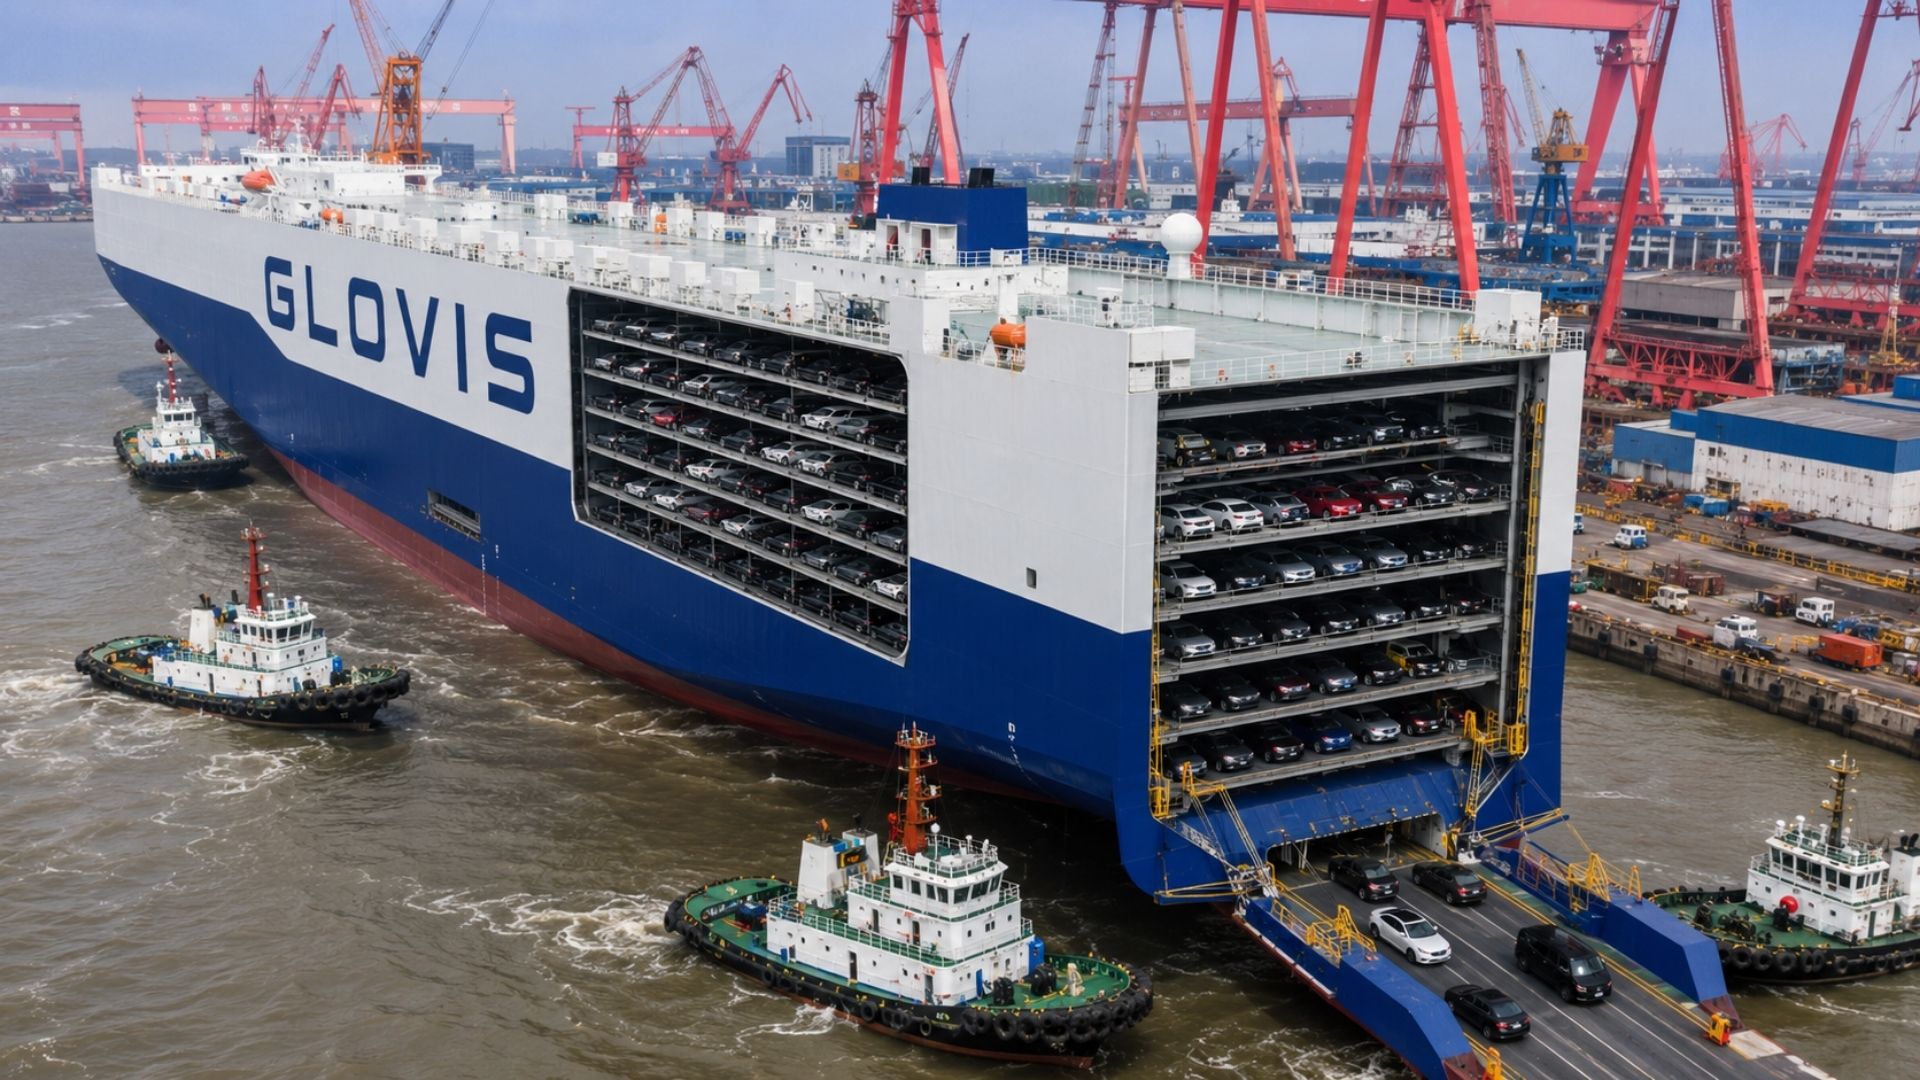
O crescimento acelerado acima da demanda transformou a indústria automotiva da China em um transatlântico difícil de frear. E não se trata de mera figuração de linguagem. Navios carregados com milhões de carros – isso mesmo, milhões – destinados a centenas de países pelo mundo representam a solução encontrada pelos maiores fabricantes do país para colocar lucros nos balanços e compensar a queda do mercado doméstico chinês.
A China continua sendo, de longe, o maior mercado de veículos do mundo, com o total de 30 milhões de automóveis vendidos em 2025, mas 23,7 milhões deles comprados no varejo e efetivamente emplacados, segundo dados da CAAM, associação que reúne os fabricantes de automóveis.
Este tamanho gigantesco estimulou a construção sem fim de fábricas por empresas estrangeiras e domésticas, elevando a capacidade nominal de produção para patamar ainda maior, que varia de 50 milhões a 60 milhões de unidades por ano, dependendo da consultoria que calcula. A ociosidade das linhas de produção, portanto, hoje ultrapassa os 50% e é tão gigante quanto o próprio mercado chinês. A saída para compensar parte do recuo doméstico tem sido pelos portos do país.
Mercado doméstico encolhe, exportações compensam
Nos últimos anos, após encarniçada guerra de preços que distorceu o mercado interno e consumiu a rentabilidade das mais de 120 marcas de automóveis registradas no país, o antes inabalável crescimento chinês começou a ruir. Agosto registrou o 11º mês seguido de queda nas vendas de automóveis.
Nos primeiro oito meses deste ano foram vendidos no varejo 11,3 milhões de veículos de passageiros, o que representa queda expressiva de quase 21% sobre o mesmo período de 2025.
Neste mesmo intervalo as exportações rumaram no sentido oposto, para o alto: cresceram cerca de 50% sobre os oito meses de 2025, alcançando 7,1 milhões de carros embarcados para outros países – o número já supera tudo que foi exportado no ano passado inteiro.
Com essa escalada, desde 2023, a China tornou-se o maior exportador de veículos do mundo, com quase 5 milhões de unidades embarcadas naquele ano e crescimento exponencial nos anos seguintes. A CPCA, China Passenger Car Association, estima que o volume deve chegar a 12 milhões em 2026 e saltar para 20 milhões na virada desta década. Mas falta combinar o jogo com o resto do mundo.
Rentabilidade vem de fora
Com elevação dos padrões de qualidade, domínio de tecnologia, eletrificação e ganhos de escala sem precedentes que os chineses construíram, agora eles estão transferindo as vantagens de seu enorme mercado interno para o externo. O efeito colateral dessa estratégia exportadora é a queda de preços e lucros nos países para onde os carros da China seguem, incluindo Europa e Brasil dentre os maiores clientes.
Um recente estudo da consultoria alemã CAM, Center of Automotive Management, reunindo os resultados no primeiro semestre deste ano de 25 grupos globais fabricantes de veículos – incluindo nove chineses –, demonstra que o faturamento médio dessas empresas ficou praticamente estável em relação à primeira metade de 2025, caiu só 1%. Mas a margem de lucro operacional recuou muito mais no mesmo período, para a média de apenas 3,5%, contra 4,4% um ano antes.
A conclusão é que não houve colapso de vendas mas uma grande pressão para cima nos custos e para baixo nos preços.
Mais impressionante ainda é o fato de um grupo fabricante da China ter sido o segundo mais rentável da lista das 25 companhias: a margem de lucro operacional sobre faturamento do Grupo Chery foi de 7,8% no primeiro semestre, mais que o dobro da média de 3,5%, atrás apenas dos 10,1% registrados pela Suzuki e à frente Hyundai, Toyota, BMW e Mercedes-Benz.
A BYD foi a segunda chinesa mais rentável e ficou em sétimo na lista das 25, com margem de 4,3%, também acima da média. Dentre os grupos chineses na sequência vem a SAIC com 3,4%, GWM com 3,2% e Geely com 2,7%.
Não por coincidência, no período, todos estes cinco grupos chineses que registraram margens positivas de lucro operacional foram também os maiores exportadores de veículos da China, em uma clara evidência de que internacionalização e rentabilidade andam juntas para estes fabricantes.
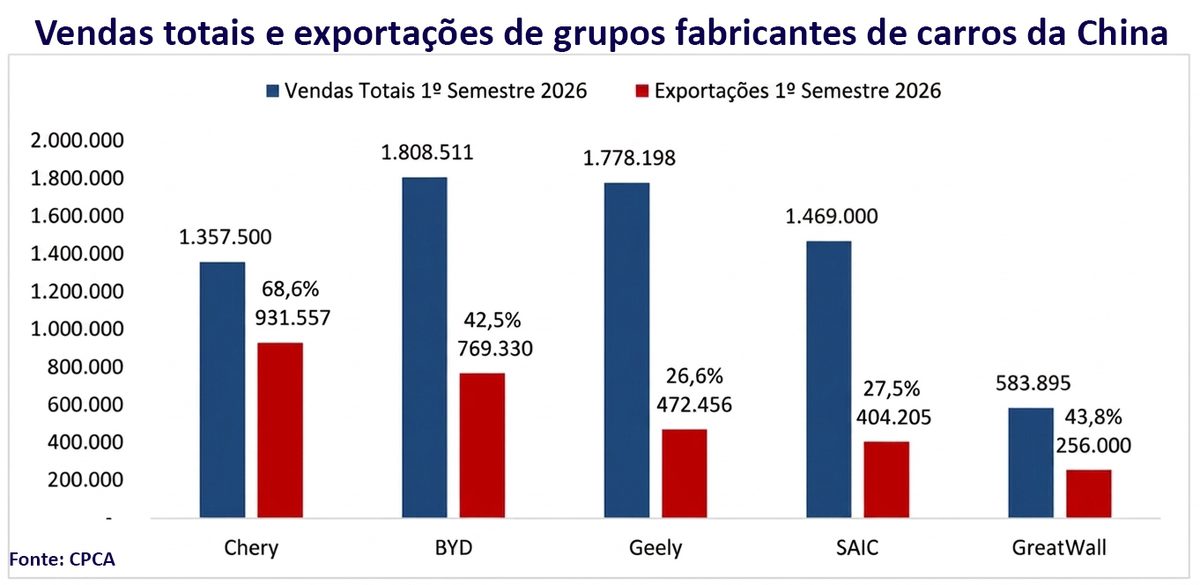
Também não por coincidência a lista de internacionalização dos negócios é encabeçada pelo Grupo Chery, que concentrou impressionantes 68,6% de suas vendas totais fora da China (veja gráfico). Ou seja: a fabricante chinesa que registrou a maior margem de lucro operacional dentre as montadoras do país também foi aquela que mais vendeu carros no Exterior.
A segunda montadora da China que mais exportou, em volume de unidades, foi a BYD, com 42,5% das vendas realizadas fora do país de origem, seguida por Geely com 26,6%, SAIC com 27,5% e GWM com 43,8%.
Na mão contrária fabricantes da China especializadas em carros elétricos que concentraram quase todas as suas vendas no mercado doméstico registraram margens operacionais negativas: a Nio contabilizou -1,1%, a XPeng -9% e a Li Auto -20,4%.
Pouco é muito para chineses
As margens de lucro sobre faturamento dos fabricantes de veículos estão baixas no mundo inteiro e um dos motivos para isto é justamente o apetite de montadoras da China que conseguem exportar carros por preços extremamente competitivos, puxando para baixo a média geral de valores.
Mas para as companhias chinesas o pouco é muito, pois no Exterior praticam preços bastante aceitáveis para seus balanços financeiros. O motivo é simples: carros chineses são vendidos em mercados externos por valores de duas a três vezes maiores do que os praticados na China.
Exemplo: um compacto elétrico Geely EX2, dependendo da versão, custa no Brasil de R$ 123,8 mil a R$ 136,8 mil, e na China o preço convertido para reais vai de R$ 51 mil a R$ 77 mil, segundo pesquisa feita pela IA Gemini, do Google.
Outro exemplo de carro elétrico: o BYD Dolphin é vendido aqui por preços que variam de R$ 150 mil a R$ 185 mil, e no mercado chinês sai por R$ 73 mil a R$ 77 mil.
Chery e BYD, as duas fabricantes da China que exportaram os maiores volumes no primeiro semestre, não estão perdendo dinheiro com a estratégia de exportar: registraram EBIT (lucro antes do pagamento de impostos e juros) por carro vendido de pouco mais de € 1 mil, segundo calcula a CAM, em linha com o EBIT médio dos 25 grupos pesquisados.
Invasão na Europa e no Brasil
Até o momento os veículos importados chineses só não entraram em mercados protegidos por altas barreiras tarifárias, como é o caso da alíquota de 100% aplicada pelos Estados Unidos e, mais recentemente, de 50% pelo México, que elevou a alíquota após veículos vindos da China dominarem mais da metade do seu mercado.
Nos 27 mercados regulados pela União Europeia, em que as tarifas sobre fabricantes da China foram calibradas de acordo com incentivos que recebem na China e variam de 27% (caso da BYD) a 45% (caso da SAIC com a MG), as barreiras parecem estar abaixo do que os chineses podem assimilar com seus custos mais baixos.
Dois anos após a imposição de tarifas mais altas as vendas de carros importados da China na Europa cresceram 65% no primeiro semestre deste ano, somando 791,9 mil unidades registradas.
Este volume coloca cinco marcas chinesas, Chery, SAIC/MG, BYD, Geely e Leapmotor, na terceira posição do ranking de vendas do mercado europeu, com participação que em um ano avançou de 7% para 11%, ficando atrás só do Grupo Volkswagen, que deteve 25,6% nos seis meses, e do Grupo Stellantis, que ficou com 15,2% no período.
O Brasil, que já é o segundo maior mercado de veículos da China, de janeiro a agosto recebeu em seus portos o desembarque 406,7 mil carros chineses, em crescimento de quase 30% sobre o mesmo período de 2025.
O avanço dos emplacamentos foi galopante: mesmo após a retomada da tarifa de 35% sobre veículos elétricos e híbridos, em julho passado, as vendas avançaram quase 110% em oito meses, para 221,2 mil carros, o que representou 54,4% de todos os veículos importados vendidos no País. E pelo volume que saiu da China para cá existem outras mais de 200 mil unidades já desembarcadas no Brasil e que serão vendidas no resto do ano.
Chineses rápidos nas promessas e lentos na execução
Com volumes tão altos e lucrativos os mercados externos estão compensando os prejuízos internos dos fabricantes de veículos da China. Daí entende-se o contraste da rapidez com que prometem a produção local – para evitar barreiras tarifárias e reduzir a ociosidade das fábricas – com a lentidão em executar esses projetos, para manter os lucros mais elevados com carros importados inteiros ou semimontados por preços mais baixos do que a concorrência local.
Não por acaso todos os projetos de produção de carros de marcas chinesas no Brasil, já em curso ou em desenvolvimento, envolvem a importação de veículos semiacabados, para simples apertos de parafusos em linhas de montagem locais, ou a fabricação com toneladas e partes importadas e baixo índice de nacionalização de componentes, o que enfraquece a cadeia produtiva local.
É certo que tarifas mais altas não tornam fábricas locais mais competitivas nem reduzem os preços no mercado doméstico, contudo é necessário encontrar equilíbrio para incentivar – em vez de proteger – a indústria local como instrumento de desenvolvimento do País.
As fórmulas já usadas antes sugerem que o melhor caminho é permitir importações decrescentes em troca de produção local e transferência de tecnologia com exigência crescente de nacionalização – ou os chineses seguirão confortáveis onde estão.